2026年第二季度大多伦多地区土地与工业地产市场综述
2026 年第二季度大多伦多地区土地与工业地产市场综述
住宅用地与工业地产同步回暖,政策环境持续向好
加拿大加中建筑协会(Canadian Chinese Construction Association,简称 CCCA)持续关注大多伦多地区(Greater Toronto Area,GTA)及大金马蹄地区(Greater Golden Horseshoe,GGH)的土地开发、住宅建设及工业地产市场动态,致力于为会员企业提供及时、专业、具有参考价值的行业资讯与市场分析。
近日,Royal LePage Commercial 旗下 Land & Investment Group 发布了《2026 年第二季度住宅用地报告》(Q2 2026 Residential Land Report)及《2026 年第二季度 ICI 用地与工业建筑报告》(Q2 2026 ICI Land & Industrial Buildings Report)。两份报告显示,在经历第一季度相对平稳的市场表现后,GTA 住宅用地及工业地产市场于第二季度呈现明显回暖态势,成交规模稳步回升,市场信心逐渐恢复,同时联邦及安大略省多项政策持续发力,为房地产及建筑行业创造了更加积极的发展环境。
CCCA 根据两份报告的核心数据及政策信息,对当前市场走势进行了梳理与总结,供协会会员及行业同仁参考。
一、住宅用地市场持续回暖,长期供应压力仍值得关注
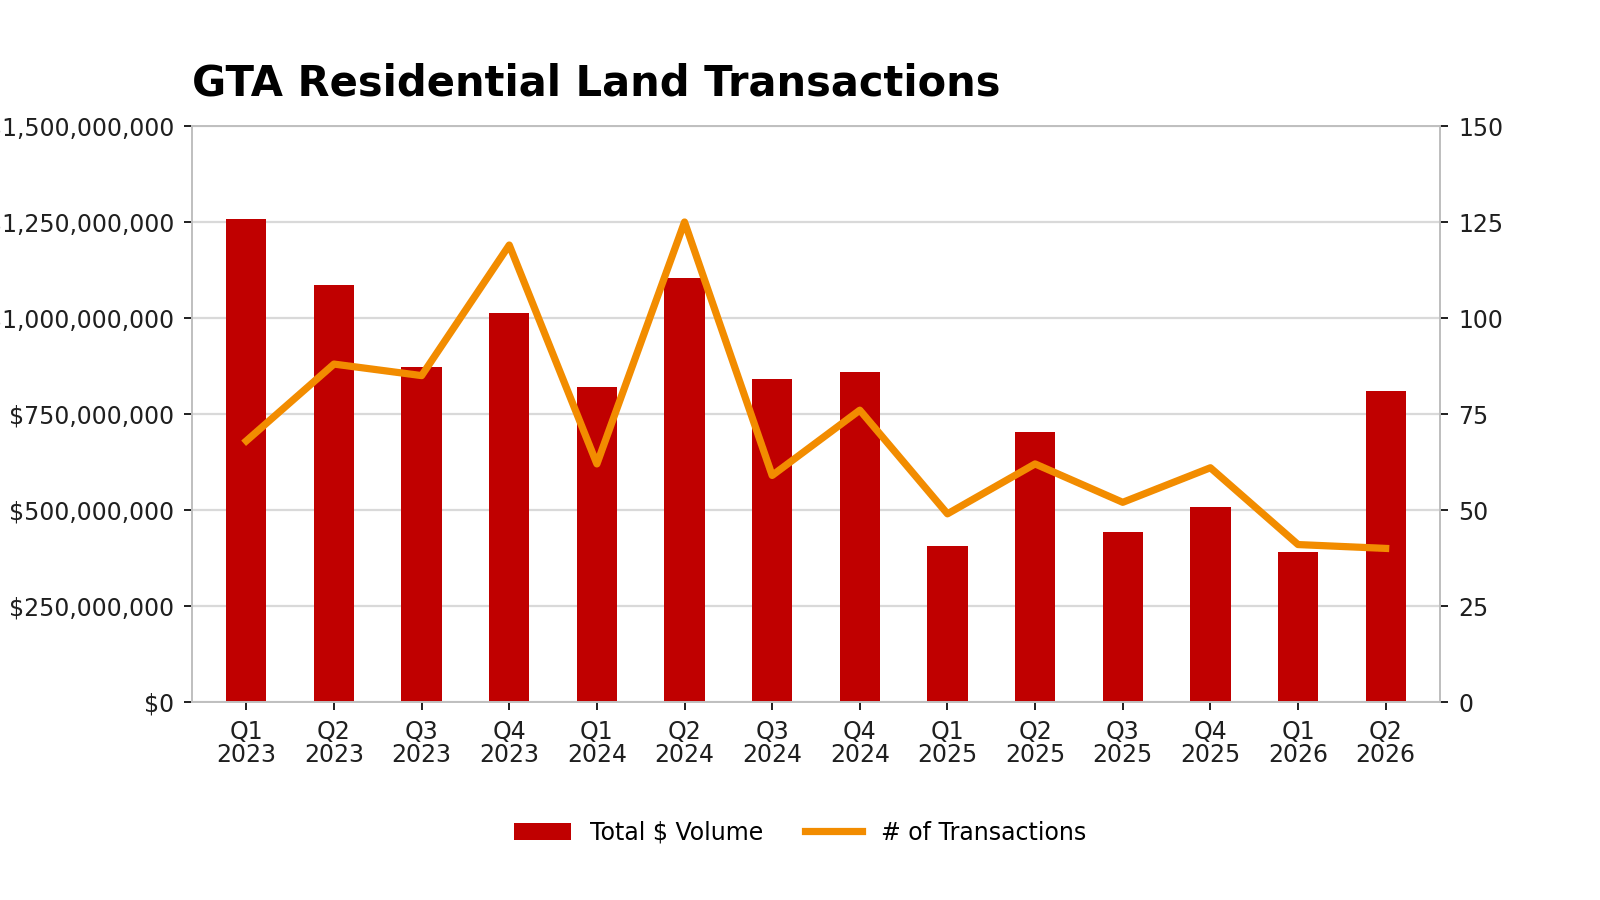
2026 年第二季度,GTA 住宅用地市场整体表现明显改善,季度成交金额约 8.1 亿加元,较第一季度增长超过一倍,较去年同期增长约 15%。虽然市场成交规模显著回升,但整体交易活跃度仍保持相对集中,全季度共完成约 40 宗交易,其中前十大交易占 GTA 全部成交金额约 79%。
值得关注的是,前十大交易中共有 3 宗属于不良资产(Distress)项目,占本季度成交金额约 41%。此类项目主要由贷款机构接手,通过重组项目及优化开发安排,以保障资产价值、维护相关利益方权益,并推动项目后续开发顺利进行。
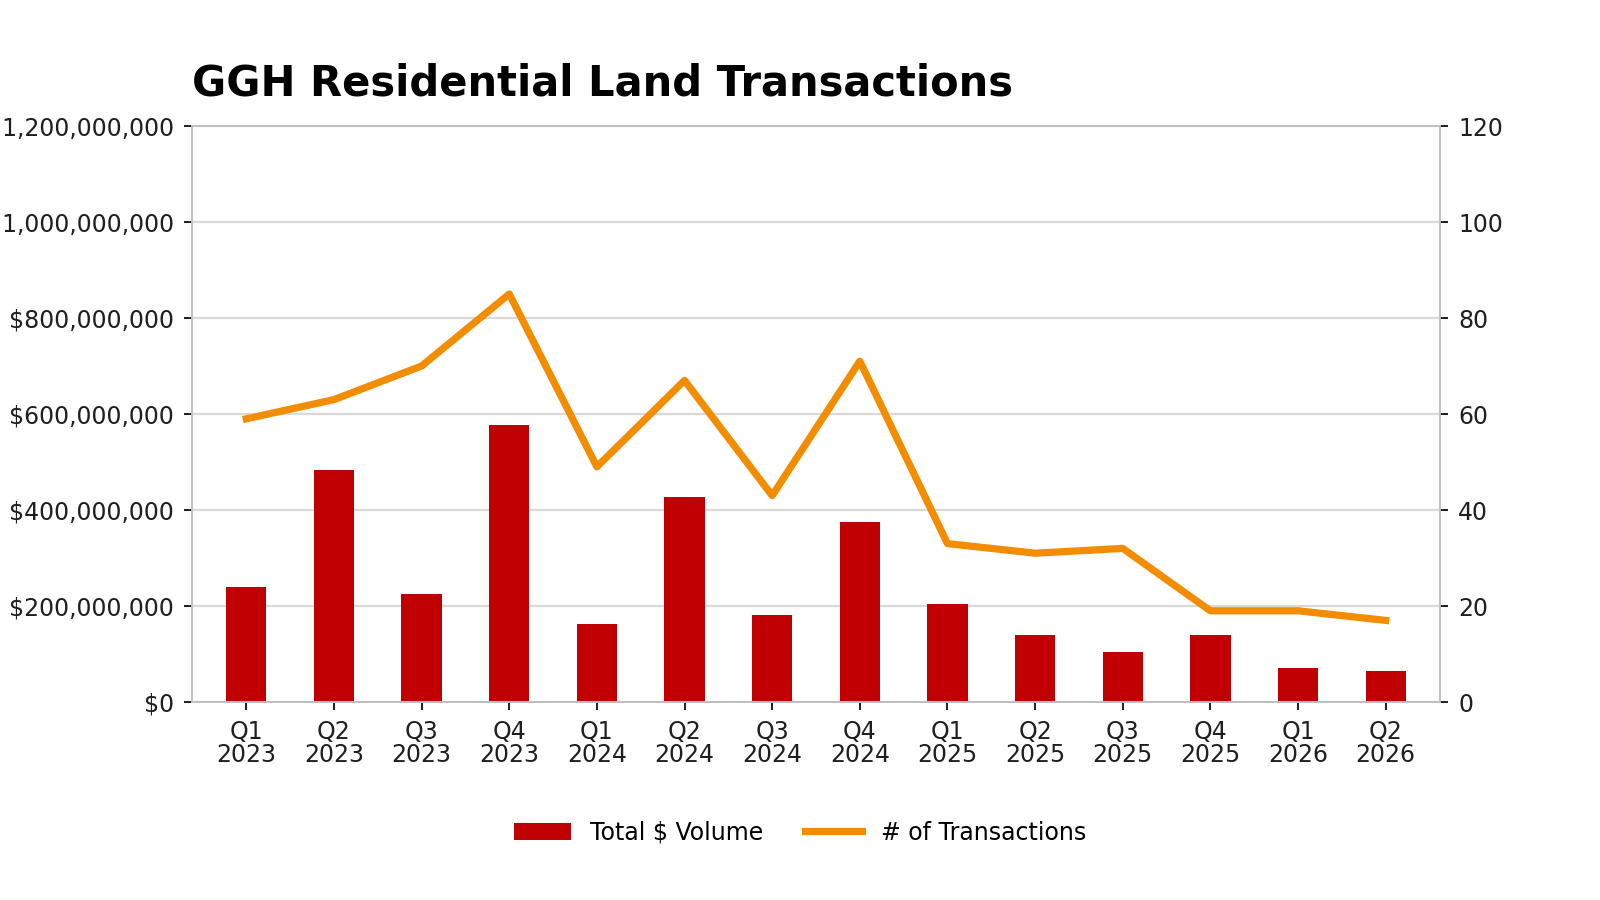
报告显示,目前市场资金仍主要流向开发条件成熟、规划明确、具备完善市政配套及较高确定性的土地项目。其中,联排住宅(Townhouse)开发用地继续受到市场青睐,成为本季度交易最活跃的住宅产品类型之一;成熟社区内的独立住宅开发用地亦保持稳定需求。与此同时,不良资产交易及非公平交易(Non-arm’s-length Transactions)占据了市场较高比例,反映出机构投资者正逐步借助市场价格调整窗口,加快优质土地资源布局。
低密度住宅市场
低密度住宅市场持续释放积极信号。数据显示,2026 年 6 月独立新屋销售量达到 902 套,较过去十年同期平均水平高出约 36%。房价趋于理性,加之联邦及安大略省推出的新屋 HST 退税政策进一步降低购房成本,为已完成市政配套的独立住宅及联排住宅开发用地带来了更加稳定的市场需求。
截至第二季度,GTA 新建低密度住宅累计销量已超过 2025 年全年水平。若当前销售趋势持续,2026 年全年低密度住宅市场表现有望创下近几年最佳水平。


高密度住宅市场
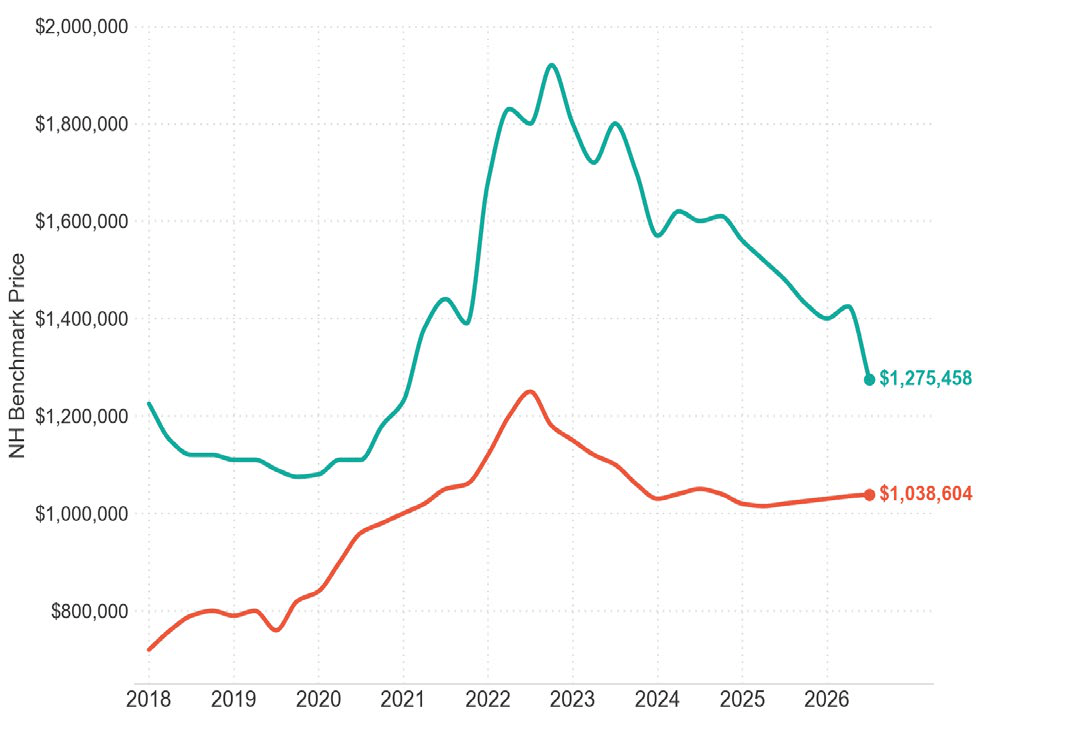
相比之下,高密度住宅市场仍处于调整阶段。第二季度,新建公寓(Condominium)销售量同比增长约 52%,达到约 700 套,虽然较去年同期有所改善,但整体销售水平仍低于历史平均水平。
与此同时,预售及在建项目库存同比下降约 37%,且市场已连续两个季度未有新的公寓项目正式推出,显示开发商整体投资态度依然较为谨慎。

租赁住宅与开发管线
专用出租型住宅(Purpose-built Rental)继续成为当前住宅开发市场表现最稳健的板块。截至第二季度,大金马蹄地区正在建设中的专用出租住宅已超过 38,000 套,显示长期租赁住房需求依然保持强劲。
另一方面,近年来集中交付的大量公寓库存仍需市场逐步消化,短期内仍将对住宅销售及市场去化速度形成一定压力。
市场展望
报告认为,未来一段时间,住宅用地市场仍将主要受资金实力较强、具备长期投资能力的开发企业及机构投资者主导。拥有完善基础设施、区位优势明显、开发条件成熟的土地项目,将继续受到市场关注,整体土地价格亦有望在新的市场环境下逐步趋于稳定。
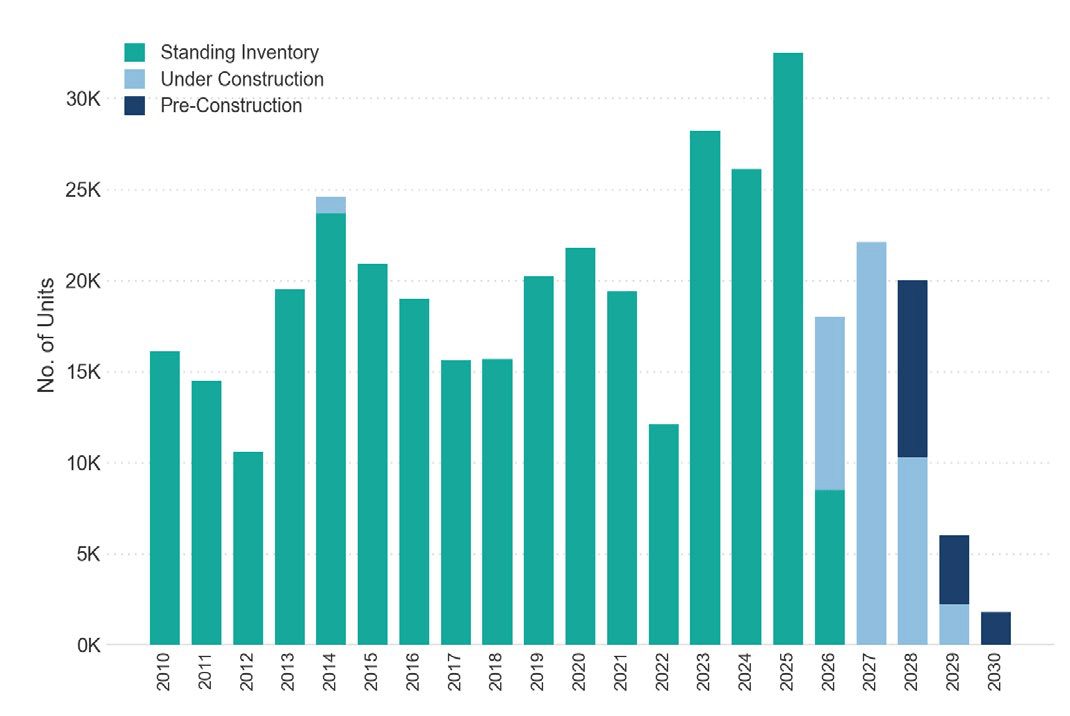
与此同时,报告指出,公寓项目开盘数量预计在 2026 年内仍将保持有限。随着现有开发项目逐步完成建设,GTA 及 GGH 地区住宅交付规模或将在 2028 年以后逐渐减少。若未来新项目供应未能及时恢复,市场可能于 2030 年前后面临阶段性新增住房供应不足的问题,届时供需失衡或将进一步加剧。
本季度具有代表性的住宅用地成交项目包括:
- Mississauga|1345 Lakeshore Road East:成交价约 1.55 亿加元,占地 3.1 英亩,规划为高密度住宅开发;
- Brampton|10302 Heart Lake Road:成交价约 1.183 亿加元,占地 6.8 英亩,规划为中密度住宅开发;
- Markham|186 Old Kennedy Road:成交价约 7,780 万加元,占地 9.6 英亩,规划为中密度住宅开发。
二、ICI 用地与工业建筑市场成交活跃度回升,市场信心持续改善
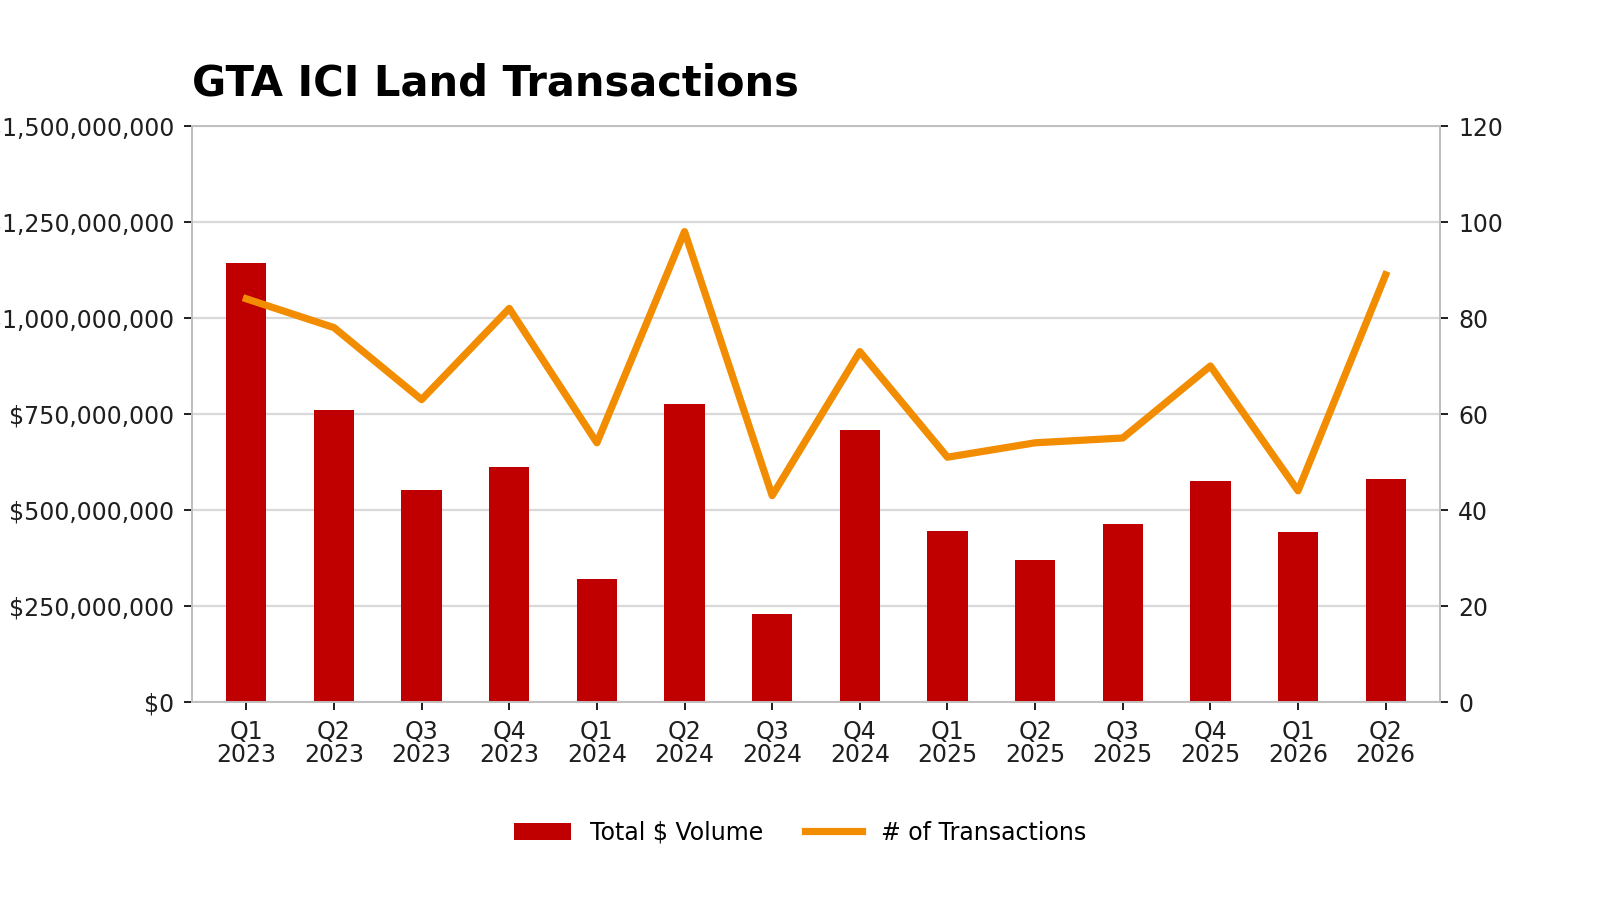
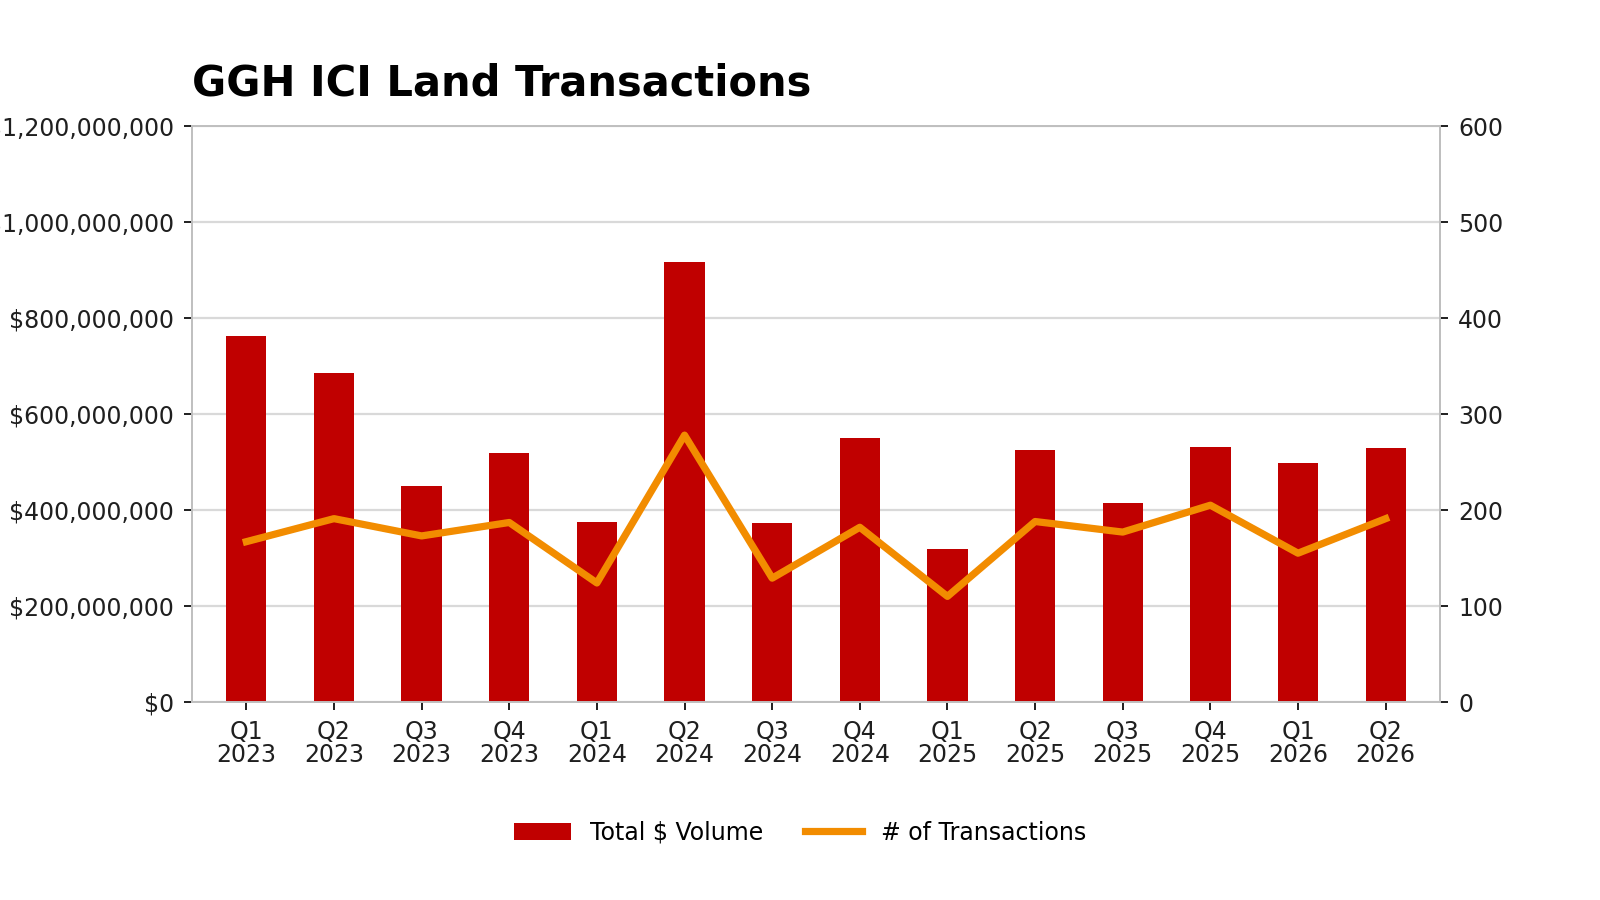
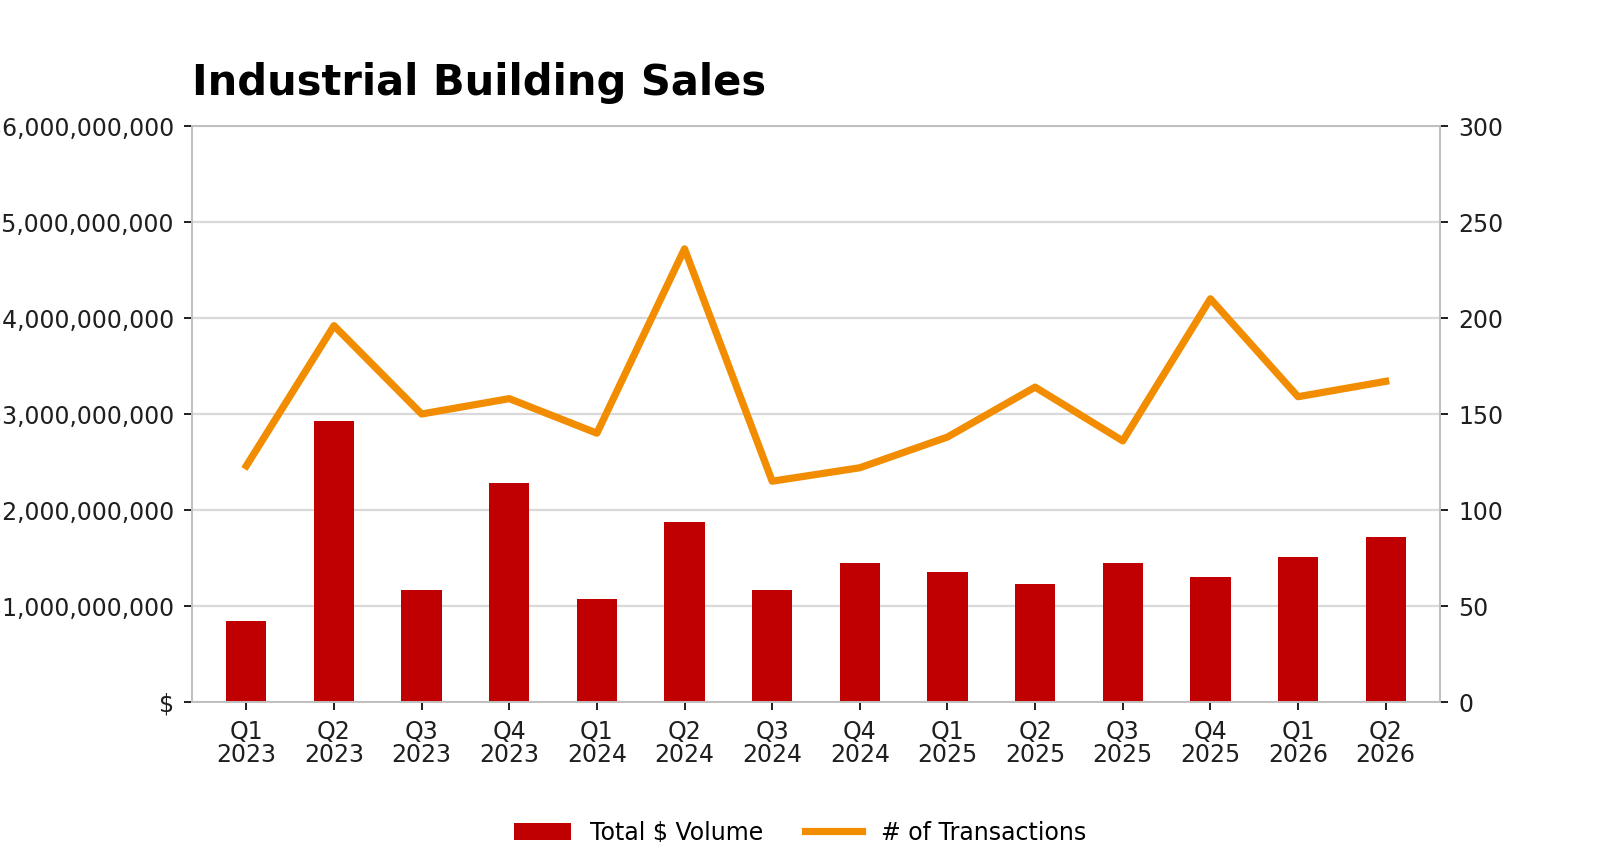
2026 年第二季度,GTA 工业、商业及机构(Industrial, Commercial and Institutional,简称 ICI)用地市场延续回暖趋势,成交活跃度明显提升。数据显示,本季度 GTA ICI 用地成交金额约 5.816 亿加元,共完成 89 宗交易,较第一季度增长 31%,较去年同期增长 57%。与此同时,大金马蹄地区(GGH)ICI 用地市场保持稳健表现,季度成交金额约 5.301 亿加元,共完成 191 宗交易;整体工业建筑成交金额则达到约 17.2 亿加元,创下近两年来单季度最高水平。
报告指出,本季度市场回暖主要受企业终端用户(End Users)及机构开发商的投资需求带动。面对国际贸易政策及供应链环境持续变化,不少企业选择提前完成绿地(Greenfield)项目布局,以提升供应链稳定性并降低未来经营风险。
与此同时,越来越多企业正逐步由传统的 “Just-in-Time(即时制)” 供应链模式,转向更加注重库存安全与供应保障的 “Just-in-Case(备用制)” 模式,对本地仓储、物流及工业地产的需求持续增长,为工业土地市场提供了新的发展动力。
值得关注的是,尽管外围区域绿地土地价格已较市场高点有所回调,但区位优越、配套成熟的填充式开发(Infill Redevelopment)项目仍保持较强的市场竞争力,并持续获得投资者青睐。
市场表现
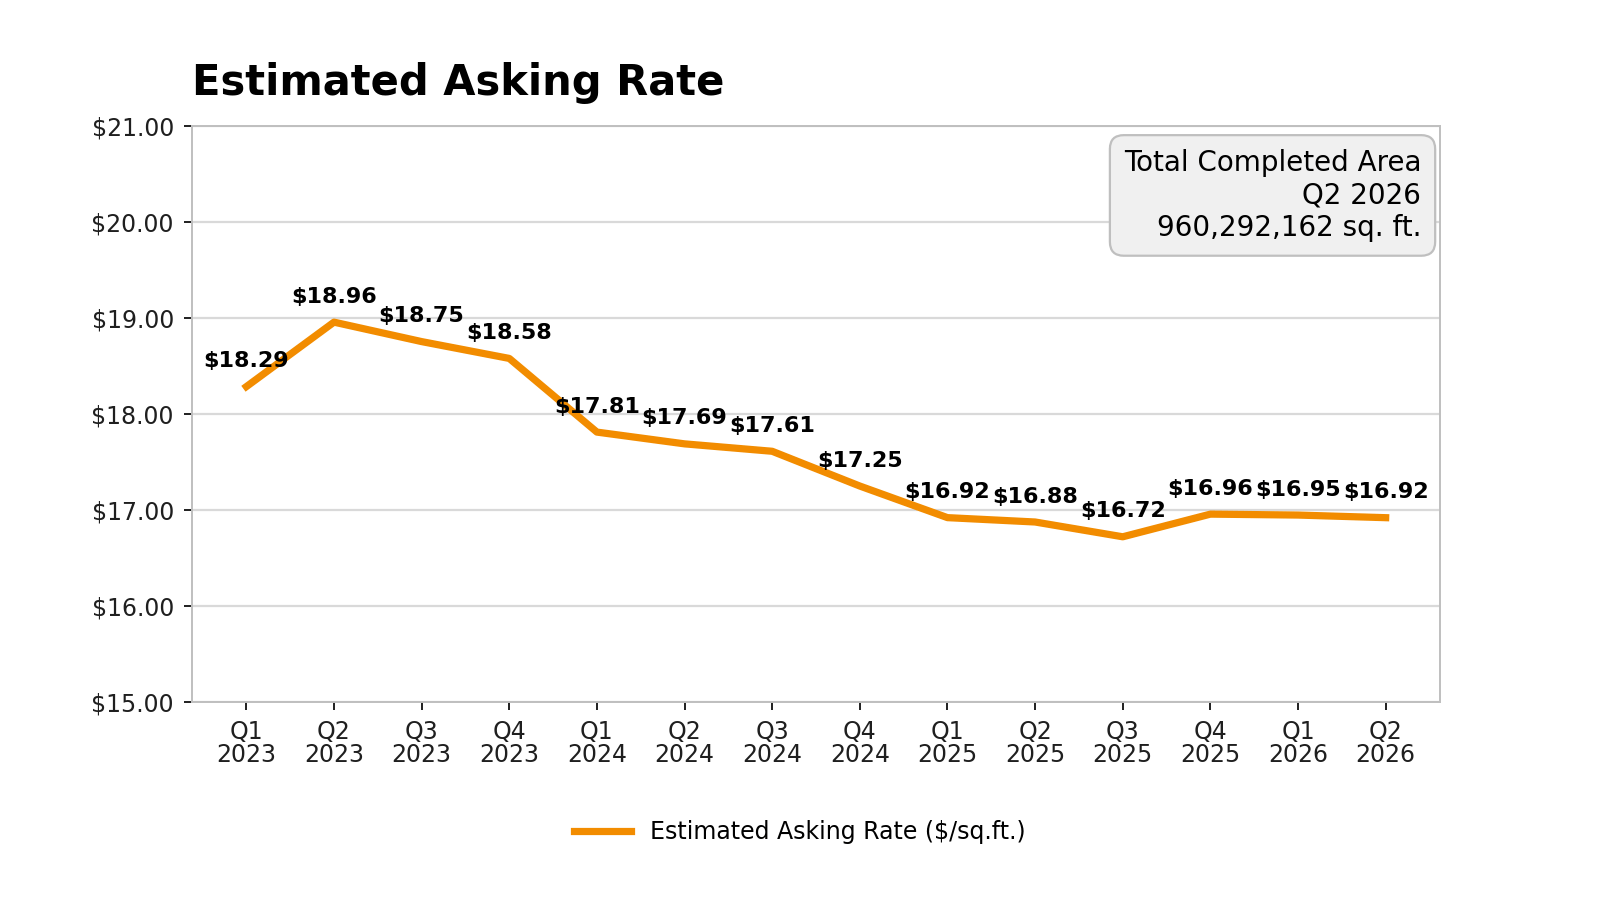
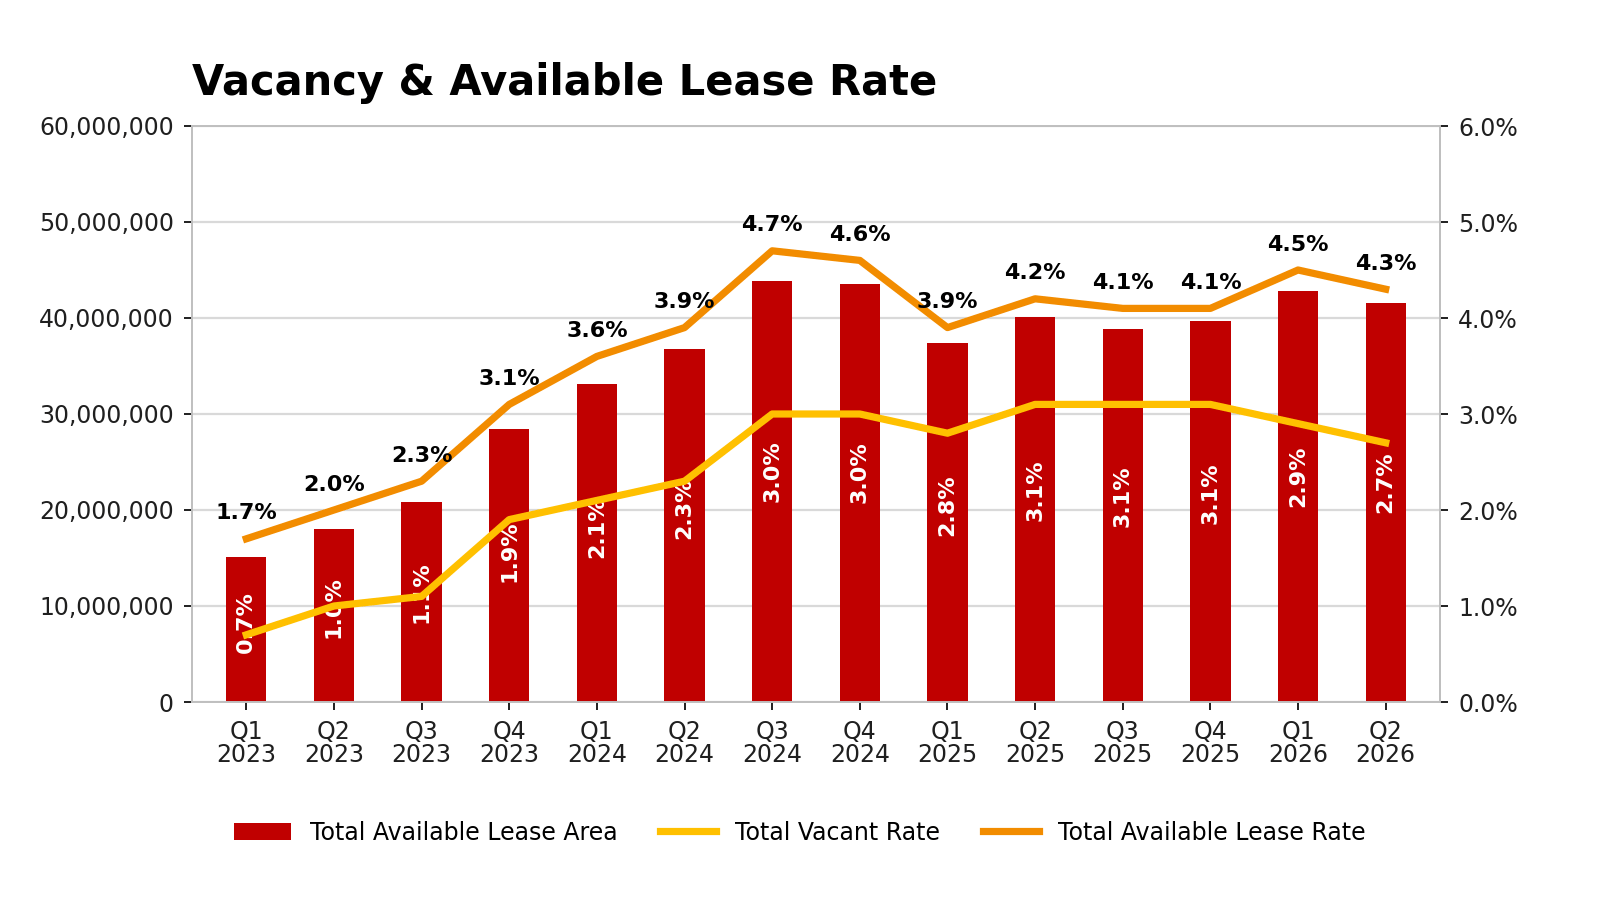
整体来看,第二季度 GTA 工业地产市场各项指标均呈现积极变化。成交金额及成交宗数同步增长,工业物业空置率持续下降,租赁市场保持稳定,市场要价租金维持在每平方英尺 16.00 至 16.50 加元的区间。
与此同时,GTA 工业物业可租赁面积整体趋于稳定,并已连续四个季度录得正净吸纳量(Net Absorption),反映市场实际需求持续改善。截至第二季度,市场工业物业总完工面积约达 9.6 亿平方英尺(约 960,292,162 平方英尺),显示区域工业物业存量已具相当规模。
区域发展趋势
从区域分布来看,市场成交主要集中于 Halton Hills、Oakville、Mississauga 及 Caledon 等地区。买家类型亦更加多元,涵盖自用企业业主(Owner-users)、房地产开发商、科技企业、物流运营商以及机构投资者等多个群体,显示工业地产市场需求来源更加广泛,市场基础进一步增强。
市场估值与未来展望
报告同时指出,目前市场仍存在一定程度的买卖双方价格预期差异(Bid-Ask Gap)。一方面,开发商受到融资成本、建筑成本及项目回报要求等因素影响,在土地收购方面保持相对谨慎;另一方面,终端用户更加关注企业长期运营需求,对于符合自身战略发展的优质工业物业仍保持较高购买意愿。
随着土地价格逐步回归理性,报告认为市场估值已逐渐接近阶段性底部。预计随着融资环境进一步改善及市场信心持续恢复,2026 年第三及第四季度工业地产市场成交活跃度有望进一步提升。
综合来看,更加多元化的买家结构以及持续改善的投资环境,反映出市场对优质工业土地及工业建筑的长期价值仍保持较强信心。不过,在租赁市场方面,租户短期内仍拥有一定议价空间,市场整体将继续保持相对理性的运行态势。
本季度具有代表性的 ICI 用地成交项目包括:
- Halton Hills|10862 Steeles Avenue East:成交价约 4,991 万加元,占地 25 英亩,工业用途;
- Oakville|3480 Ninth Line:成交价约 2,400 万加元,占地 4.3 英亩,工业用途;
- Mississauga|6039–6155 Erin Mills Parkway:成交价约 2,280 万加元,占地 6.3 英亩,商业用途。
三、政策环境持续优化,联邦与省级多措并举
2026 年第二季度是安大略省多项住房政策集中落地的关键节点,联邦层面亦有两项重要法案完成立法。政策整体聚焦于降低税负、削减开发费用及融资成本,以支撑新增住房供给,并为受关税影响的制造业提供支持,为房地产及建筑行业创造了更为积极的发展环境。
住房政策——省级层面
- 开发费削减 50%:“加拿大—安大略共建伙伴计划”(Canada-Ontario Partnership to Build)于十年内提供 88 亿加元住房基础设施资金。市政府若连续至少三年将住宅开发费(Development Charges,DC)下调 30% 至 50% 或以上,即可获得资格。多伦多已获得 15 亿加元,计划在 2026 至 2029 年间将开发费下调约 40% 至 60%,并将开发费指数冻结在 2024 年水平(适用于 2025 与 2026 年)。
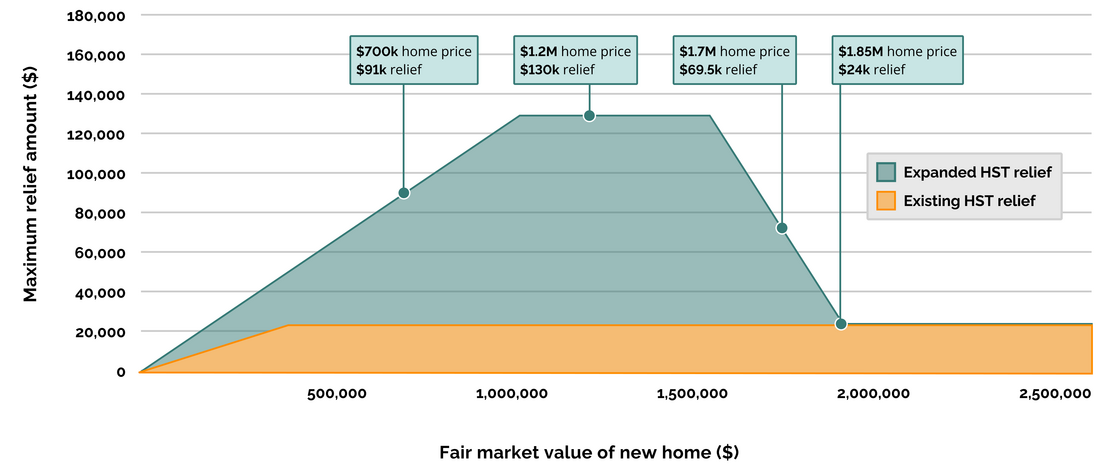
- HST 减免:安省增强版 HST 退税自 2026 年 4 月 1 日实施至 2027 年 3 月 31 日,对 100 万加元以下的合资格新屋免除省级 HST 部分,最高可节省 8 万加元。联邦与省级减免叠加后,合资格首次购房者最高可节省 13 万加元,优惠在 100 万至 185 万加元之间逐步递减。
- 包容性区划豁免:多伦多在 2027 年 7 月 1 日前提交的重新区划、场地规划及建筑申请可豁免包容性区划要求;此后提交的申请须提供 5% 的可负担住房,期限为 25 年。
- 保护区管理机构整合:安省计划将 36 个保护区管理机构整合为九个区域机构,于 2027 年 2 月 1 日生效,旨在减少职能重复、加快开发审批。
- 低风险认定:安省《余泥土壤条例》修订取消了低风险场地的部分登记、取样与追踪要求,有望降低中小型及填充式项目的成本与周期,过渡条款延续至 2026 年 10 月底。
住房政策——联邦层面
- 联邦—省级 HST 减免:协同退税对 100 万加元以下合资格新屋免除全部 13% HST,最高 185 万加元享部分减免,自 2026 年 4 月 1 日起生效,旨在提振购房需求、改善项目可行性。
- C-20 法案:于 2026 年 6 月 19 日获得御准,设立 Build Canada Homes 为永久性联邦皇家公司,初始投资 130 亿加元,聚焦可负担住房与建造创新。
- C-26 法案及政府间伙伴关系:于 2026 年 6 月 18 日获得御准,向各省及地区提供 17 亿加元用于住房项目及开发费减免,并支持 88 亿加元的加拿大—安大略基础设施承诺及最高 50% 的市政开发费削减。
- 低成本 CMHC 融资:550 亿加元的公寓建造贷款计划持续支持专用出租住房;截至 2026 年 3 月,CMHC 已承诺约 308 亿加元,支持超过 78,000 套出租住房。
- 模块化与工厂预制住房:联邦亦通过融资、建筑规范更新及 Build Canada Homes 授权,支持模块化与工厂预制房屋的发展。
工业与贸易政策——省级层面
- 安大略制造业投资税收抵免:可退还的税收抵免提升至 15%,每年最高抵免 300 万加元,适用于最高 2,000 万加元的合资格支出,涵盖 2025 年 5 月 15 日至 2030 年 1 月 1 日期间可投入使用的资产;非加拿大受控私营公司另享 15% 不可退还抵免,可十年结转。抵免适用于在安省用于制造或加工的建筑与机器设备。
- 保护安大略账户:省府启动”保护安大略融资计划”,作为 50 亿加元”保护安大略账户”的第一阶段,向处于第 232 条关税影响行业(钢、铝、铜、汽车)的营利性企业提供营运资金,以帮助企业渡过贸易冲击。
- 贸易与税收支持:2026 年安省预算向”安大略共同贸易基金”追加 1 亿加元;并将小企业公司所得税率自 2026 年 7 月 1 日起由 3.2% 下调至 2.2%,预计三年内减负 11 亿加元。
工业与贸易政策——联邦层面
- 关税应对方案:2026 年 5 月 4 日,联邦政府宣布投入 15 亿加元支持受关税影响的行业,包括由加拿大商业发展银行(BDC)新设的 10 亿加元项目,向生产及出口含钢、铝、铜产品的企业提供 200 万至 5,000 万加元贷款;另有 5 亿加元用于增补区域关税应对计划,其中钢铁 1.5 亿、汽车 1 亿、粮食安全 1.5 亿加元。
- 贸易措施与 CUSMA:自 2026 年 6 月 8 日起,美国一项公告放宽了部分金属关税,将农业机械及暖通空调设备的关税由 25% 下调至 15%,并将美国原产成分要求由 95% 降至 85%,有效期至 2027 年 12 月 31 日。《美墨加协定》(CUSMA)正式联合审查定于 2026 年 7 月 1 日启动;虽未就延期达成一致,但该协定要到 2036 年方才到期,审查本身亦不改变现有关税税率。
四、结语
综合两份报告可见,2026 年第二季度大多伦多地区土地与工业地产市场在成交规模、交易活跃度及政策支持三方面同步改善:住宅用地成交金额较上季度翻倍回升,工业用地及建筑成交创下近两年新高,联邦与省级政策则持续在降本、减税及稳定供给方面协同发力。与此同时,公寓开盘持续受限、2028 年后住宅交付规模趋于收缩的结构性隐忧,以及国际贸易政策的不确定性,仍需业界密切关注。对 CCCA 会员企业而言,这既是把握不良资产及成熟配套地块机会的窗口期,也是提前布局本地仓储与制造业地产的战略节点。
加拿大加中建筑协会(CCCA)将持续秉持”交流、合作、共赢”的理念,搭建行业信息与资源共享平台,与广大会员企业及业界同仁携手,共同把握市场机遇、稳健前行。
数据来源:Royal LePage Commercial — Land & Investment Group《2026 年第二季度住宅用地报告》《2026 年第二季度 ICI 用地与工业建筑报告》。本文为市场信息整理,不构成任何投资或交易建议。